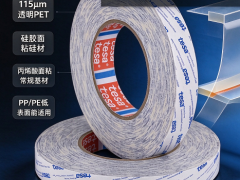


【2026 年 10 月】四季度制造业旺季持续,德国 tesa 德莎工业胶带国内市场呈现新能源车载主线走强、消费电子温和修复、通用胶带竞争内卷的格局。作为汽车、精密电子领域主流高端胶粘方案,德莎 PET 双面胶、线束胶带、电池绝缘固定胶带询盘量环比 9 月稳步抬升,热门型号现货资源偏紧,供应链分化明显。
需求端,新能源汽车赛道依旧是德莎胶带核心增长盘。动力电池 FPC 固定、模组绝缘、PACK 密封、整车线束降噪保护相关型号走货稳定,tesa 58323、58362 等电池专用胶带伴随车企新项目量产持续放量;座舱显示、传感器模组、车机屏幕组装场景,68594、4982 等经典 PET 双面胶是模切厂常备用料,随着新车型集中上市,精密粘接订单持续释放。消费电子端,新机备货、返修配套带动超薄 PET、可移除强弱胶(68562)需求回暖,但整体增量有限,以老客户返单为主。印刷、包装、通用遮蔽等传统工业板块需求平稳,国产替代持续分流,利润空间持续被压缩。
供应与成本层面,欧洲原厂排产饱满,高端电子级丙烯酸胶料、特种离型膜原料价格高位震荡,叠加欧元汇率波动、中欧海运舱位紧张,原装整卷到货周期拉长。市场反馈,4982、68594、685 系列超薄 PET 胶属于紧俏规格,头部代理商库存相对充足,中小贸易商多以分切散料流通,整卷现货溢价明显。德莎持续加码本土化交付与新品迭代,面向车企推出含再生基材的环保线束胶带,适配主机厂低碳供应链审核要求,可剥离、易返修的新型车载显示粘接方案逐步导入车企测试。
市场风险点同样突出:市面上德莎散料、复卷料流通量大,价差拉开,部分非标分切料存在离型力不稳、耐温衰减、残胶异常等品质隐患;不少终端工厂为降本,同步对标国产替代胶,对非关键粘接工位逐步切换替代方案,挤压常规型号订单。
后市研判:10 月下旬至 11 月,德莎原装高端车载、电子精密胶带报价保持坚挺,紧缺型号交期难有明显改善;通用类线束、遮蔽胶带价格承压。建议模切厂、终端采购对 4982、68594、电池系列核心物料提前锁单排期,采购环节核验 TDS、原厂溯源资料,区分原装整卷与分切料,平衡交期、成本与品质风险。